

Эта статья описывает один конкретный сценарий: иностранец покупает квартиру в новом кондоминиуме напрямую у застройщика и оформляет её на своё имя в полную собственность — foreign freehold, в пределах иностранной квоты проекта.
Речь не идёт о вторичном рынке, покупке земли или виллы, аренде leasehold и оформлении через тайскую компанию. Эти варианты требуют отдельного разбора. Здесь рассматривается покупка квартиры за собственные средства, когда застройщик разрешает вносить стоимость частями до завершения строительства.
Для русскоязычного нерезидента это основной практический путь: ипотека в тайском банке почти всегда недоступна, а рассрочка является частью условий продажи самой новостройки.
Основной сценарий: рассрочка от застройщика до сдачи
Чем раньше покупатель входит в проект, тем дольше обычно длится график. На старте продаж до передачи ключей может оставаться три, четыре или пять лет. Застройщик разбивает стоимость квартиры на бронирование, первоначальный взнос, платежи во время строительства и остаток при сдаче.
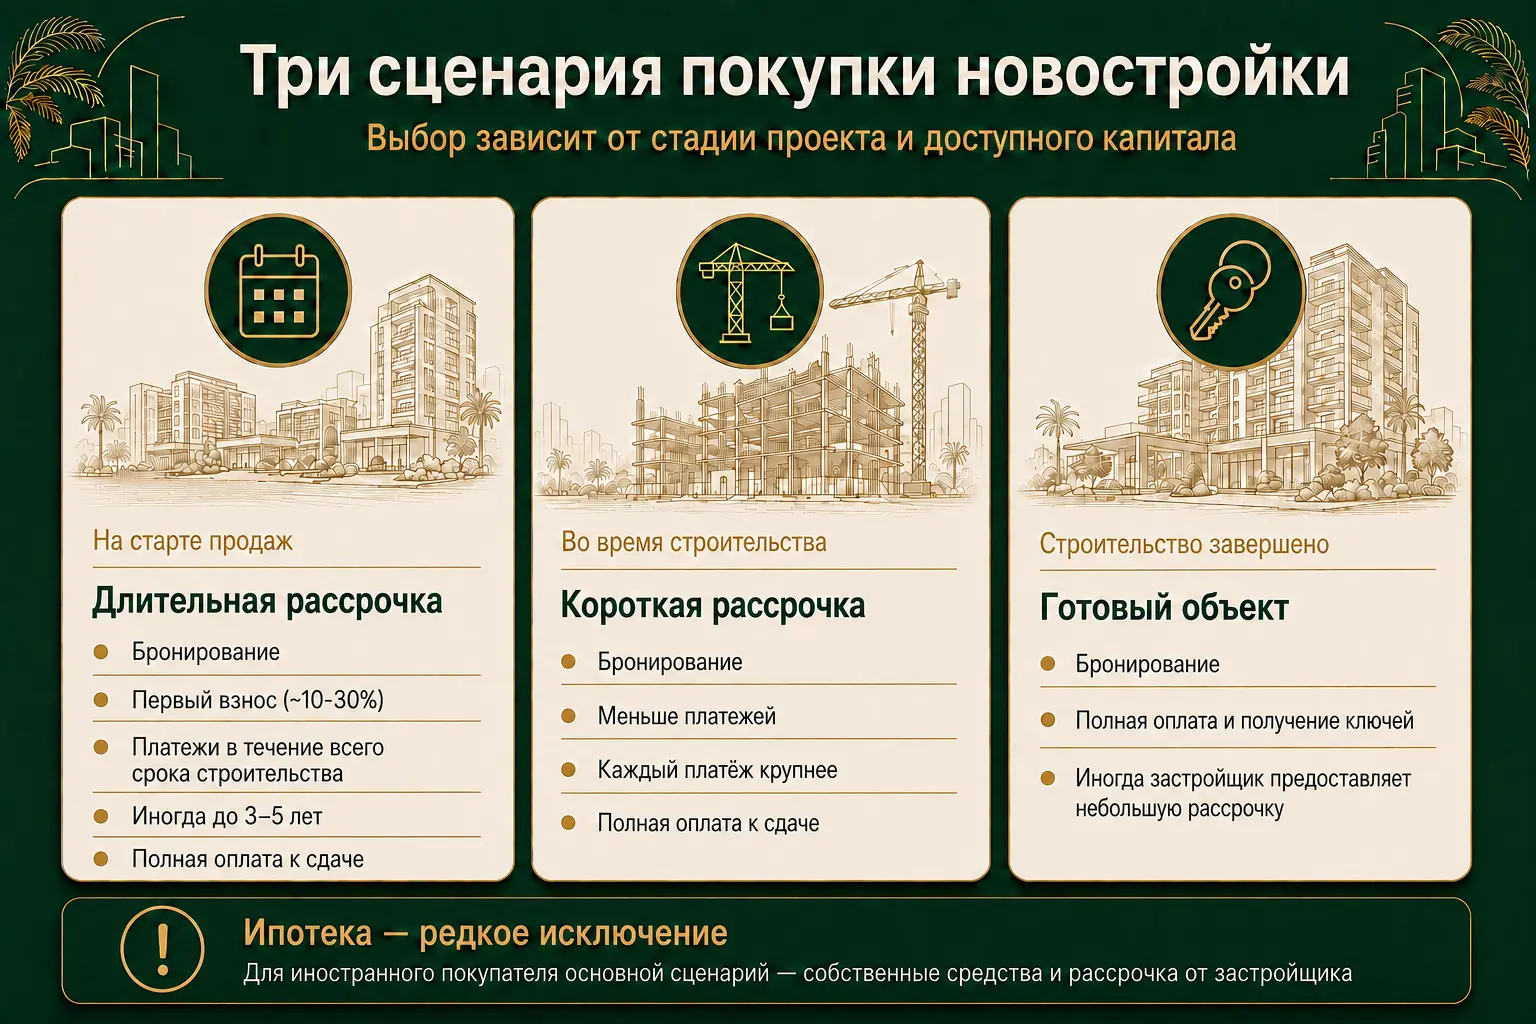
Типовой график выглядит так:
- Бронирование. Фиксирует выбранную квартиру и цену на короткий срок.
- Первоначальный взнос. Обычно вносится при подписании договора. В конкретных проектах он может составлять примерно 10–30% стоимости.
- Платежи во время строительства. Ежемесячные, квартальные либо привязанные к этапам работ.
- Окончательный расчёт. Оставшаяся сумма выплачивается к сдаче, передаче ключей и регистрации собственности.
Это не банковский кредит: застройщик не выдаёт покупателю деньги и обычно не начисляет проценты на остаток. Фактически он разрешает оплачивать строящуюся квартиру по согласованному графику. Поэтому срок рассрочки ограничен прежде всего сроком до завершения проекта.
Если покупать объект в середине строительства, времени меньше, а отдельные платежи крупнее. В почти готовом или завершённом доме обычно требуется полная оплата либо расчёт в течение короткого срока. Иногда застройщик оставляет небольшую рассрочку и после завершения, но это отдельное условие конкретного предложения.
Три примера из Паттайи на середину 2026 года
Ниже — не универсальные правила и не обещание сохранить условия. Это три реальных примера, показывающих, как стадия строительства влияет на график оплаты. Перед бронированием условия по выбранной квартире проверяются заново.
Embassy World: покупка на старте продаж
Embassy World заявлен к завершению в IV квартале 2031 года. Большой запас времени позволяет распределить значительную часть стоимости на весь период строительства.
По условиям на середину 2026 года: бронирование — 50 000 батов, затем 27% при оформлении договора, восемь строительных платежей по 6% и последние 25% при передаче ключей. Это пример длительной рассрочки: покупатель рано фиксирует квартиру и постепенно формирует основную сумму до сдачи.
Marina Golden Bay: проект в активной стадии строительства
Marina Golden Bay строится и заявлен к завершению в I квартале 2028 года. Срок до сдачи короче, поэтому график уже плотнее.
По условиям на середину 2026 года: бронирование — 150 000 батов, 30% при подписании договора, 50% в рассрочку во время строительства и 20% при передаче квартиры. Это типичный сценарий середины стройки: платежей меньше, а каждый из них заметно крупнее, чем при покупке на старте.
Copacabana Coral Reef: объект близко к завершению
Copacabana Coral Reef заявлен к завершению во II квартале 2027 года. На середину 2026 года проект находился на поздней стадии строительства.
Застройщик предлагал несколько вариантов оплаты: от распределения части стоимости на оставшийся период до ускоренного расчёта со скидкой. Для покупателя смысл этой стадии простой: до получения ключей остаётся меньше времени, поэтому большая часть капитала должна быть доступна уже сейчас. Точный график зависит от квартиры и действующего предложения.
Почему иностранцу почти недоступна ипотека в Таиланде
В Таиланде нет общего запрета выдавать ипотеку иностранцам. Проблема практическая: стандартные жилищные кредиты местных банков рассчитаны прежде всего на заёмщиков с устойчивым доходом в Таиланде, подтверждённой занятостью, подходящим статусом проживания и кредитной историей, которую банк может проверить.
Русскоязычный покупатель, который живёт за пределами Таиланда или не получает здесь официальный доход, обычно не соответствует этой модели. Отдельные международные программы существуют, но доступны ограниченному кругу клиентов, стран и объектов и не являются надёжной основой сделки.
Поэтому для иностранца выбор обычно происходит не между ипотекой и рассрочкой, а между тремя стадиями проекта: длительная рассрочка на старте, более плотный график во время строительства или быстрый расчёт за готовую квартиру.